RBI Monetary Policy: रेपो रेट बढ़ाकर 5.50% हुआ, MSF और SDF में भी बदलाव; जानिए EMI, शेयर बाजार और अर्थव्यवस्था पर क्या पड़ेगा असर
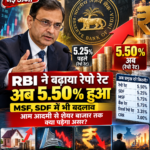
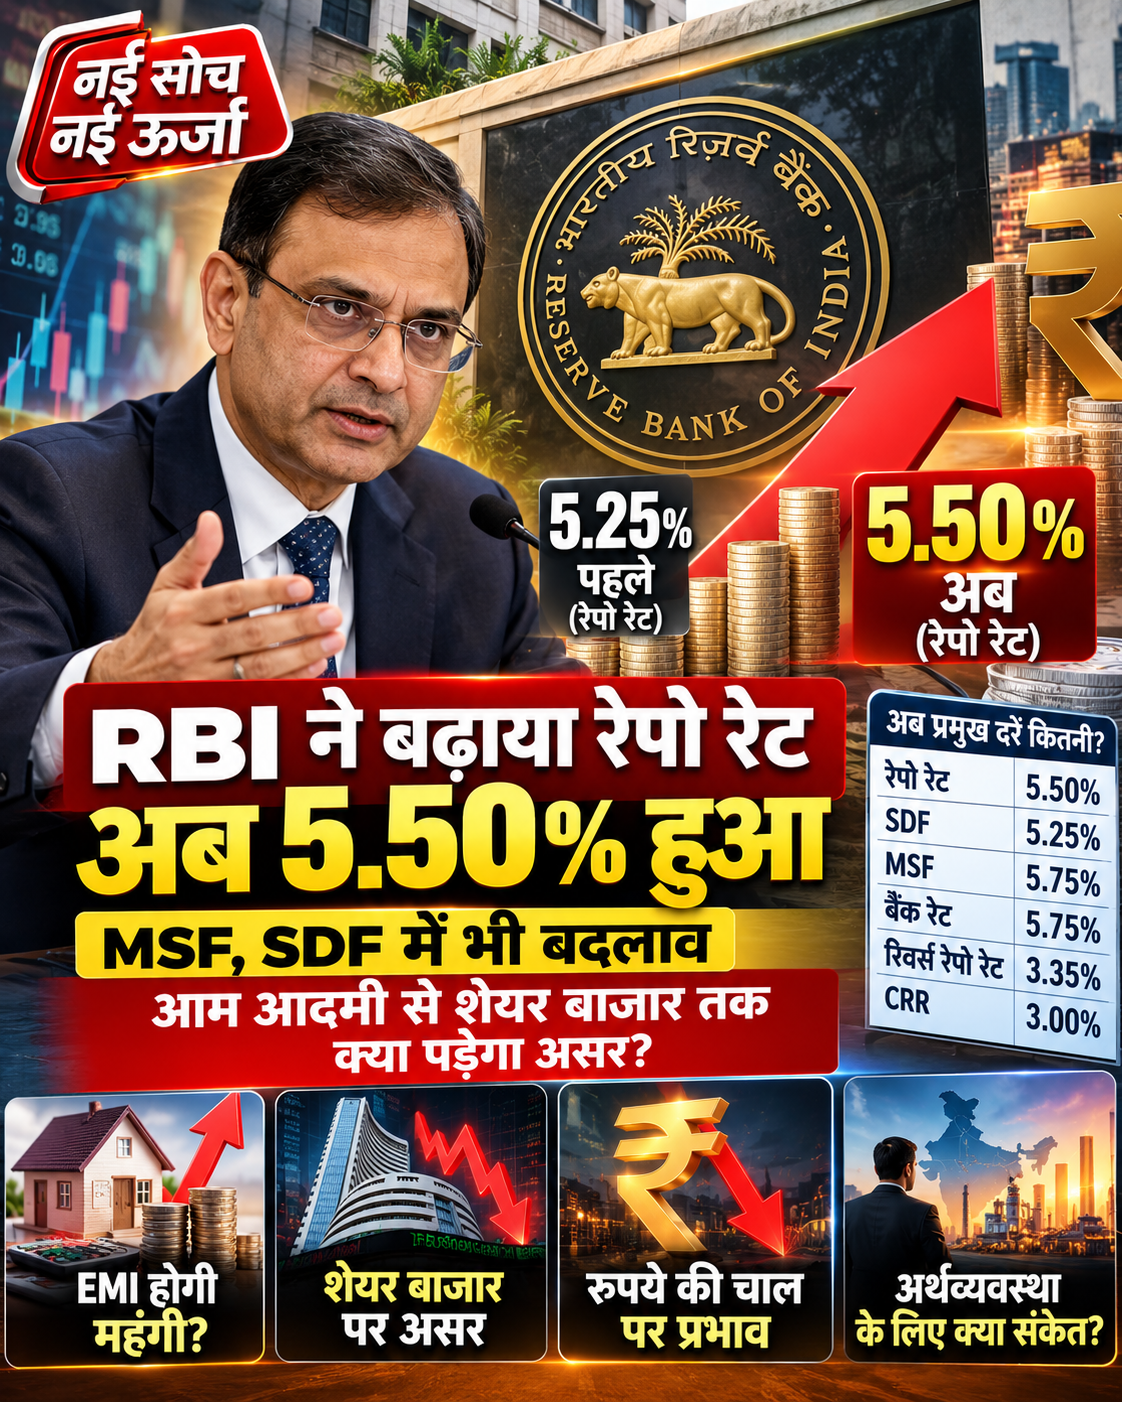
नई दिल्ली। भारतीय रिजर्व बैंक (RBI) ने बुधवार, 7 अक्टूबर 2026 को मौद्रिक नीति समिति (MPC) की बैठक के बाद ब्याज दरों को लेकर बड़ा फैसला लिया। बढ़ती महंगाई, कच्चे तेल की ऊंची कीमतों और वैश्विक आर्थिक परिस्थितियों के बीच RBI ने रेपो रेट में 25 बेसिस प्वाइंट की बढ़ोतरी की है। इसके साथ ही रेपो रेट 5.25 प्रतिशत से बढ़कर 5.50 प्रतिशत हो गया है। यह करीब चार साल में RBI की पहली रेपो रेट बढ़ोतरी है।
इस फैसले का महत्व केवल ब्याज दर बढ़ने तक सीमित नहीं है। RBI ने अपनी मौद्रिक नीति के रुख को भी ‘न्यूट्रल’ से बदलकर ‘कैलिब्रेटेड टाइटनिंग’ कर दिया है। इसका मतलब है कि केंद्रीय बैंक अब महंगाई के दबाव को लेकर पहले की तुलना में अधिक सतर्क है और आने वाले समय में ब्याज दरों को लेकर कटौती की गुंजाइश फिलहाल सीमित दिखाई दे रही है।
RBI के फैसले में क्या बदला?
RBI की मौद्रिक नीति समिति ने इस बार रेपो रेट में 0.25 प्रतिशत यानी 25 बेसिस प्वाइंट की बढ़ोतरी का फैसला सर्वसम्मति से किया। अब बैंकों के लिए RBI से अल्पकालिक धन उधार लेने की प्रमुख दर 5.50 प्रतिशत हो गई है।
मौजूदा दरों की तस्वीर को आसान भाषा में समझें तो:
| प्रमुख दर | नई दर |
|---|---|
| रेपो रेट | 5.50% |
| SDF – Standing Deposit Facility | 5.25% |
| MSF – Marginal Standing Facility | 5.75% |
| Bank Rate | 5.75% |
| Fixed Reverse Repo Rate | 3.35% |
| CRR | 3% |
यहां एक महत्वपूर्ण अंतर समझना जरूरी है। रेपो रेट बढ़कर 5.50 प्रतिशत हुआ है, जबकि Fixed Reverse Repo Rate को इस फैसले में उसी तरह बढ़ाया नहीं गया है। RBI की मौजूदा लिक्विडिटी व्यवस्था में बैंकों से अतिरिक्त धन सोखने के लिए SDF महत्वपूर्ण भूमिका निभाता है। इस बार SDF को 5.25 प्रतिशत किया गया है। वहीं MSF और Bank Rate 5.75 प्रतिशत के स्तर पर हैं। CRR भी 3 प्रतिशत पर अपरिवर्तित रखा गया है।
करीब चार साल बाद RBI ने बढ़ाई ब्याज दर
RBI का यह फैसला इसलिए भी महत्वपूर्ण है क्योंकि केंद्रीय बैंक ने करीब चार साल बाद पहली बार रेपो रेट में बढ़ोतरी की है। लंबे समय तक ब्याज दरों में कटौती या उन्हें स्थिर रखने के बाद अब केंद्रीय बैंक का फोकस महंगाई को लेकर ज्यादा सतर्क दिखाई दे रहा है।
अगस्त 2026 में खुदरा महंगाई बढ़कर 4.82 प्रतिशत हो गई थी और लगातार तीन महीनों तक महंगाई RBI के 4 प्रतिशत लक्ष्य से ऊपर रही। इसके अलावा अंतरराष्ट्रीय बाजार में कच्चे तेल की कीमतों में बढ़ोतरी और पश्चिम एशिया में तनाव ने भारत के लिए महंगाई का जोखिम बढ़ाया है।
भारत अपनी ऊर्जा जरूरतों के एक बड़े हिस्से के लिए आयात पर निर्भर है। ऐसे में अगर कच्चे तेल की कीमत लंबे समय तक ऊंची रहती है तो पेट्रोल-डीजल, परिवहन, उत्पादन और लॉजिस्टिक्स की लागत बढ़ सकती है। इसका असर आगे चलकर कई वस्तुओं और सेवाओं की कीमतों पर पड़ सकता है।
इसी पृष्ठभूमि में RBI ने ब्याज दरों को थोड़ा सख्त करने का फैसला किया है।
‘न्यूट्रल’ से ‘कैलिब्रेटेड टाइटनिंग’ क्यों महत्वपूर्ण है?
रेपो रेट में 25 बेसिस प्वाइंट की बढ़ोतरी जितनी महत्वपूर्ण है, उससे कहीं ज्यादा बाजार का ध्यान RBI के नीति रुख में बदलाव पर है।
पहले RBI का रुख ‘न्यूट्रल’ था। अब इसे ‘कैलिब्रेटेड टाइटनिंग’ किया गया है। सरल शब्दों में इसका मतलब है कि केंद्रीय बैंक मौद्रिक परिस्थितियों को धीरे-धीरे सख्त करने की दिशा में बढ़ रहा है, ताकि महंगाई पर नियंत्रण रखा जा सके।
RBI गवर्नर संजय मल्होत्रा के अनुसार आगे की कार्रवाई महंगाई और आर्थिक विकास के वास्तविक आंकड़ों पर निर्भर करेगी। यानी अभी यह नहीं कहा जा सकता कि हर अगली बैठक में दर बढ़ाई ही जाएगी, लेकिन बाजार को यह संकेत जरूर मिला है कि निकट अवधि में ब्याज दरों में कटौती की संभावना कमजोर हुई है।
महंगाई के बीच GDP को लेकर RBI का भरोसा
इस फैसले का दूसरा पहलू भारतीय अर्थव्यवस्था की मजबूत विकास दर है। RBI ने वित्त वर्ष 2026-27 के लिए वास्तविक GDP ग्रोथ का अनुमान बढ़ाकर 7.1 प्रतिशत कर दिया है। Reuters के अनुसार यह पहले के अनुमान से अधिक है।
यानी RBI के सामने एक तरफ महंगाई की चुनौती है तो दूसरी तरफ अर्थव्यवस्था में मजबूत गतिविधियां दिखाई दे रही हैं। केंद्रीय बैंक को उम्मीद है कि ऊंची ब्याज दरों के बावजूद भारतीय अर्थव्यवस्था की बुनियादी मजबूती बनी रह सकती है।
यही कारण है कि RBI का मौजूदा फैसला केवल विकास को रोकने के उद्देश्य से नहीं देखा जा सकता। इसका प्रमुख उद्देश्य महंगाई के बढ़ते जोखिम को नियंत्रित करना और अर्थव्यवस्था में मूल्य स्थिरता बनाए रखना है।
आम लोगों की EMI पर क्या असर पड़ेगा?
RBI की रेपो रेट बढ़ोतरी का सबसे सीधा सवाल आम आदमी के लिए यही है कि क्या होम लोन और दूसरी EMI महंगी होगी?
रेपो रेट बढ़ने से बैंकों के लिए RBI से मिलने वाले धन की लागत बढ़ती है। इसका असर बैंक अपनी लोन ब्याज दरों के माध्यम से ग्राहकों तक पहुंचा सकते हैं।
अगर बैंक बाहरी बेंचमार्क से जुड़े फ्लोटिंग रेट लोन की ब्याज दर बढ़ाते हैं तो:
- होम लोन की EMI बढ़ सकती है।
- मौजूदा कर्ज की अवधि बढ़ सकती है।
- नए होम लोन महंगे हो सकते हैं।
- कार और दूसरे फ्लोटिंग रेट लोन की लागत बढ़ सकती है।
- कंपनियों के लिए बैंक से कर्ज लेना महंगा हो सकता है।
हालांकि इसका अर्थ यह नहीं है कि हर बैंक हर ग्राहक की EMI तुरंत 25 बेसिस प्वाइंट बढ़ा देगा। वास्तविक असर बैंक के लोन बेंचमार्क, ब्याज दर संरचना और ग्राहक के कर्ज की शर्तों पर निर्भर करेगा।
दूसरी तरफ बैंक जमा और FD की ब्याज दरों में भी बदलाव कर सकते हैं। ऐसे में बचत करने वाले ग्राहकों के लिए जमा पर बेहतर ब्याज की संभावना भी बन सकती है।
शेयर बाजार पर क्या हुआ?
RBI के फैसले के बाद शेयर बाजार में शुरुआती प्रतिक्रिया दबाव वाली रही। हालांकि बाजार में इस 25 बेसिस प्वाइंट की बढ़ोतरी की काफी हद तक पहले से उम्मीद थी, लेकिन नीति रुख में बदलाव ने निवेशकों को ज्यादा सतर्क किया।
Business Standard के मुताबिक RBI की घोषणा के बाद Nifty 50 में गिरावट रही, जबकि ब्याज दर से जुड़े सेक्टरों में अलग-अलग प्रतिक्रिया देखने को मिली। बैंकिंग और वित्तीय सूचकांकों में कुछ शेयरों में मजबूती दिखाई दी, जबकि Auto और Realty जैसे सेक्टर दबाव में रहे।
यह प्रतिक्रिया इसलिए महत्वपूर्ण है क्योंकि ब्याज दर बढ़ने पर उन कंपनियों पर दबाव बढ़ सकता है जिनके कारोबार में कर्ज की भूमिका अधिक है।
रियल एस्टेट पर असर
रियल एस्टेट सेक्टर ब्याज दरों के प्रति संवेदनशील माना जाता है। होम लोन महंगा होने पर कुछ खरीदारों की खरीद क्षमता प्रभावित हो सकती है। इसके अलावा डेवलपर्स के लिए भी कर्ज की लागत बढ़ सकती है।
हालांकि मजबूत मांग वाले और अच्छी वित्तीय स्थिति वाले प्रोजेक्ट्स पर असर अलग हो सकता है। इसलिए पूरे रियल एस्टेट सेक्टर पर एक जैसा असर पड़ना जरूरी नहीं है।
ऑटो सेक्टर पर असर
कार और दोपहिया वाहन खरीदने वाले बहुत से ग्राहक लोन का इस्तेमाल करते हैं। यदि वाहन लोन की ब्याज दर बढ़ती है तो EMI बढ़ सकती है और इससे कुछ ग्राहकों की खरीदारी टल सकती है।
इसी वजह से RBI के फैसले के बाद ऑटो शेयरों में दबाव देखा गया।
बैंकिंग सेक्टर पर मिला-जुला असर
बैंकों के लिए तस्वीर थोड़ी अलग है। ऊंची ब्याज दरें जहां कर्ज की मांग पर दबाव डाल सकती हैं, वहीं बैंकिंग कंपनियों के मार्जिन और जमा-ऋण की संरचना पर इसका अलग-अलग असर हो सकता है।
RBI के फैसले के बाद Nifty Bank और अन्य बैंकिंग सूचकांकों में कुछ मजबूती भी देखी गई।
बॉन्ड मार्केट में भी दिखा असर
RBI के फैसले का असर सरकारी बॉन्ड बाजार पर भी दिखाई दिया। 10 साल की बेंचमार्क सरकारी बॉन्ड यील्ड बढ़कर लगभग 7.27 प्रतिशत तक पहुंच गई। पिछले बंद स्तर के मुकाबले इसमें करीब 8 बेसिस प्वाइंट की बढ़ोतरी दर्ज की गई।
बॉन्ड बाजार की प्रतिक्रिया इस बात का संकेत देती है कि निवेशक अब आने वाले समय में ब्याज दरों के लंबे दौर को लेकर ज्यादा सतर्क हैं।
बाजार में यह सवाल भी उठ रहा है कि क्या यह केवल एक बार की बढ़ोतरी है या RBI आने वाले महीनों में भी दरें बढ़ा सकता है। इसका जवाब फिलहाल महंगाई, तेल की कीमत और वैश्विक आर्थिक परिस्थितियों के आंकड़ों पर निर्भर करेगा।
रुपये पर क्यों नहीं मिली बड़ी राहत?
आमतौर पर ऊंची ब्याज दरें किसी मुद्रा को कुछ समर्थन दे सकती हैं, क्योंकि इससे घरेलू वित्तीय परिसंपत्तियों पर रिटर्न आकर्षक हो सकता है। लेकिन इस बार RBI की दर वृद्धि के बावजूद रुपये पर दबाव बना रहा।
Reuters के मुताबिक 7 अक्टूबर को रुपया डॉलर के मुकाबले 96.8450 तक कमजोर हुआ, जो उसके रिकॉर्ड निचले स्तर 96.96 के बेहद करीब था।
इसके पीछे कई अंतरराष्ट्रीय कारण हैं। कच्चे तेल की ऊंची कीमत, विदेशी निवेश का दबाव, मजबूत डॉलर और वैश्विक स्तर पर ब्याज दरों में सख्ती रुपये के लिए चुनौती बने हुए हैं।
इसलिए केवल RBI की 25 बेसिस प्वाइंट की बढ़ोतरी से रुपये को तत्काल और बड़ा समर्थन नहीं मिला।
CRR में कोई बदलाव नहीं
इस बार एक और महत्वपूर्ण बात यह रही कि RBI ने Cash Reserve Ratio यानी CRR को 3 प्रतिशत पर बरकरार रखा।
CRR वह राशि है जिसे बैंकों को अपनी जमा का एक हिस्सा RBI के पास रिजर्व के रूप में रखना होता है। CRR बढ़ाने से बैंकिंग सिस्टम में उपलब्ध लोन योग्य पैसा कम हो सकता है।
RBI ने इस रास्ते पर जाने के बजाय ब्याज दर और अन्य लिक्विडिटी ऑपरेशंस के जरिए मौद्रिक परिस्थितियों को प्रभावित करने का रास्ता चुना है। Reuters के अनुसार केंद्रीय बैंक ने लिक्विडिटी प्रबंधन के लिए बॉन्ड बिक्री और विदेशी मुद्रा से जुड़े ऑपरेशंस जैसे उपायों का भी इस्तेमाल किया है।
आगे क्या हो सकता है?
अब बाजार की नजर आने वाले महीनों के महंगाई आंकड़ों, कच्चे तेल की कीमत, रुपये की स्थिति, विदेशी निवेश और वैश्विक ब्याज दरों पर रहेगी।
सबसे बड़ा सवाल यही है कि क्या RBI आगे भी रेपो रेट बढ़ाएगा या कुछ समय के लिए 5.50 प्रतिशत पर रुक जाएगा?
इसका फैसला फिलहाल तय नहीं है। RBI ने खुद संकेत दिया है कि आगे की कार्रवाई वास्तविक आर्थिक आंकड़ों पर निर्भर करेगी। इसलिए अगली नीति बैठक तक महंगाई का रुझान सबसे महत्वपूर्ण संकेतक रहेगा।
अगर कच्चे तेल की कीमतें लंबे समय तक ऊंची रहती हैं और महंगाई में व्यापक बढ़ोतरी होती है तो ब्याज दरों पर आगे भी दबाव रह सकता है। वहीं यदि महंगाई नियंत्रित होती है और वैश्विक जोखिम कम होते हैं तो RBI आगे की कार्रवाई में अधिक सावधानी बरत सकता है।
बाजार के लिए सबसे बड़ा संदेश क्या?
विशेषज्ञों के मुताबिक आज के फैसले में केवल 25 बेसिस प्वाइंट की बढ़ोतरी को देखना पर्याप्त नहीं है। असली संदेश RBI के ‘कैलिब्रेटेड टाइटनिंग’ वाले रुख में छिपा है।
इसका मतलब यह है कि पिछले दौर में जिस तरह ब्याज दरों में कटौती की उम्मीदों से बाजार को समर्थन मिल रहा था, अब वह समर्थन सीमित हो सकता है। निवेशकों को अब कंपनियों की कमाई, कर्ज, लागत और भविष्य के कारोबार पर ज्यादा ध्यान देना होगा।
Business Standard के अनुसार बाजार की आगे की दिशा में कच्चे तेल की कीमत, रुपये-डॉलर का स्तर, बॉन्ड यील्ड और कंपनियों के तिमाही नतीजे अहम भूमिका निभा सकते हैं।
निष्कर्ष
7 अक्टूबर 2026 की RBI मौद्रिक नीति का सबसे बड़ा फैसला रेपो रेट को 5.25 प्रतिशत से बढ़ाकर 5.50 प्रतिशत करना रहा। करीब चार साल बाद हुई यह पहली दर बढ़ोतरी है। इसके साथ ही RBI ने अपना रुख ‘न्यूट्रल’ से ‘कैलिब्रेटेड टाइटनिंग’ कर दिया है।
SDF को 5.25 प्रतिशत किया गया है, जबकि MSF और Bank Rate 5.75 प्रतिशत के स्तर पर हैं। Fixed Reverse Repo Rate 3.35 प्रतिशत पर है और CRR 3 प्रतिशत पर अपरिवर्तित रखा गया है।
इस फैसले का असर आने वाले दिनों में लोन की ब्याज दर, EMI, बॉन्ड यील्ड, रुपये, शेयर बाजार और ब्याज दर संवेदनशील सेक्टरों पर देखने को मिल सकता है। वहीं RBI ने 2026-27 की GDP ग्रोथ का अनुमान 7.1 प्रतिशत रखते हुए यह संकेत दिया है कि केंद्रीय बैंक को भारतीय अर्थव्यवस्था की विकास क्षमता पर भरोसा बना हुआ है।
फिलहाल बाजार के लिए सबसे महत्वपूर्ण सवाल यह है कि क्या 5.50 प्रतिशत की रेपो दर मौजूदा सख्ती का अंतिम स्तर होगी या RBI आने वाले महीनों में महंगाई के दबाव को देखते हुए और कदम उठाएगा। इसका संकेत आने वाले महंगाई और वैश्विक आर्थिक आंकड़ों से मिलेगा।
डिस्क्लेमर: यह खबर आर्थिक एवं बाजार घटनाक्रम की जानकारी और विश्लेषण के उद्देश्य से है। किसी शेयर, म्यूचुअल फंड, बॉन्ड या अन्य वित्तीय उत्पाद में निवेश का निर्णय लेने से पहले स्वतंत्र वित्तीय सलाह लेना उचित है।